 Par
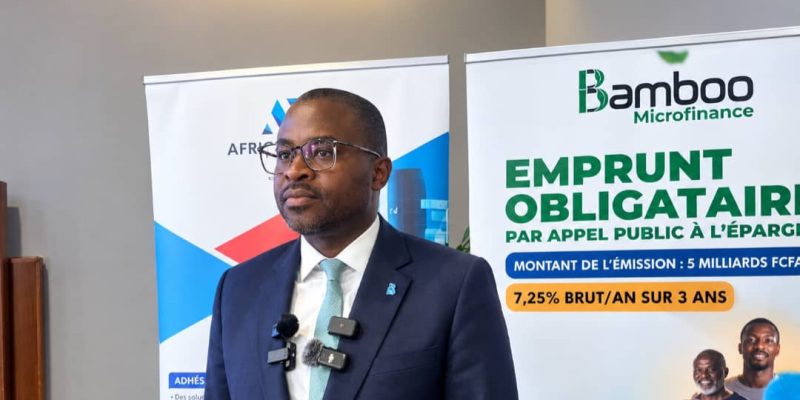
LIBREVILLE, 25 septembre 2026 (AGP)-La microfinance Bamboo entend renforcer son développement et élargir l’accès aux services financiers en recourant à l’épargne publique, a indiqué son fondateur, Yvan N’na Mboma, à l’occasion d’un roadshow de présentation de son emprunt obligataire par appel public à l’épargne. L’occasion pour lui de revenir sur les origines de l’institution, son évolution, ses ambitions et les innovations technologiques au cœur de son modèle.
AGP : Comment est née l’idée de créer Bamboo et quelle réponse l’institution entend-elle apporter aux difficultés d’accès aux services financiers ? Qu’est-ce que Bamboo aujourd’hui ?
Yvan N’na Mboma : L’idée de créer un établissement financier nous est venue, à moi-même, à des collègues et à des amis, pendant la période de la Covid-19. Mais elle part d’un constat beaucoup plus ancien, celui des difficultés d’accès aux services financiers.
Je suis banquier depuis plus de vingt ans et nous nous sommes rendu compte qu’il était difficile pour un citoyen lambda d’ouvrir un compte. Il fallait souvent justifier d’un bulletin de salaire. Or tout le monde n’a pas un emploi et, même lorsqu’une personne travaille, son activité n’est pas nécessairement formelle.
Nous rencontrions ainsi des personnes qui avaient des revenus mais qui ne pouvaient pas ouvrir de compte. Nous avons donc décidé, avec un certain nombre de partenaires et d’amis, de créer une institution permettant à tout citoyen d’en ouvrir un, quelle que soit sa situation sociale. Que l’on soit chômeur, commerçant ou cadre d’une grande institution, on peut ouvrir un compte. C’est de là qu’est née l’idée de Bamboo.
C’est une microfinance présente sur l’ensemble du territoire. Notre principe est simple : nous nous appuyons sur le digital pour permettre au plus grand nombre d’accéder aux services financiers.
Où en est Bamboo aujourd’hui, notamment en termes de clientèle, de présence territoriale et de développement de ses activités ?
Bamboo est un écosystème dont la mission est de permettre aux citoyens d’accéder aux services financiers. L’établissement compte aujourd’hui près de 30 000 clients et est présent sur la quasi-totalité du territoire. Nous avons également mis en place plus de quinze agences pour accueillir et accompagner les personnes qui ne maîtrisent pas encore suffisamment les outils digitaux.
Nous souhaitons poursuivre notre développement et accompagner davantage les populations, notamment les femmes commerçantes, à travers le financement de leurs activités génératrices de revenus (AGR) sur l’ensemble du territoire national. Nous ambitionnons également de financer certains particuliers, déjà clients chez nous, qui sollicitent des prêts pour construire leur indépendance financière.
Pourquoi Bamboo a-t-elle décidé de lancer cet emprunt obligataire et quels sont les objectifs poursuivis à travers cette opération ?
Aujourd’hui, grâce à cet emprunt obligataire par appel public à l’épargne, qui s’achèvera le 12 octobre 2026, nous sollicitons l’épargne publique pour accélérer notre croissance. Comme l’a précisé la direction générale de Bamboo, notre total de bilan avoisine actuellement 19 milliards de FCFA.
Cette opération doit nous permettre de poursuivre notre développement et de renforcer notre capacité à accompagner les femmes commerçantes à travers le financement de leurs activités génératrices de revenus. Il s’agit également de financer certains particuliers, déjà clients chez nous, qui sollicitent des prêts pour construire leur indépendance financière.
Propos recueillis par MIM/FE/CBM/AGP


Commentaires